Domain signalauswertung.de kaufen?
Wir ziehen mit dem Projekt
signalauswertung.de um.
Sind Sie am Kauf der Domain
signalauswertung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain signalauswertung.de kaufen?
Was ist das steuerpflichtige Brutto?
Was ist das steuerpflichtige Brutto? Das steuerpflichtige Brutto bezeichnet das Einkommen, das für die Berechnung der Einkommenssteuer herangezogen wird. Es umfasst alle Einkünfte, die einer Besteuerung unterliegen, wie beispielsweise Gehälter, Honorare, Mieteinnahmen oder Kapitalerträge. Von diesem Bruttoeinkommen werden dann noch bestimmte Freibeträge abgezogen, um das zu versteuernde Einkommen zu ermitteln. Je nach Höhe des steuerpflichtigen Brutteinkommens fallen unterschiedliche Steuersätze an. **
Was ist der steuerpflichtige Umsatz?
Der steuerpflichtige Umsatz ist der Betrag, der für steuerliche Zwecke relevant ist und auf den Umsatzsteuer erhoben wird. Er umfasst alle Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt, abzüglich eventueller Rabatte, Skonti oder Rücksendungen. Der steuerpflichtige Umsatz dient als Grundlage für die Berechnung der Umsatzsteuer, die ein Unternehmen an das Finanzamt abführen muss. Es ist wichtig, den steuerpflichtigen Umsatz korrekt zu ermitteln und in der Umsatzsteuervoranmeldung anzugeben, um steuerliche Pflichten zu erfüllen und mögliche Bußgelder zu vermeiden. Unternehmen sollten daher ihre Umsätze sorgfältig dokumentieren und regelmäßig überprüfen, um Fehler bei der Berechnung des steuerpflichtigen Umsatzes zu vermeiden. **


Ähnliche Suchbegriffe für Steuerpflichtige
Top-Angebote
Produkte zum Begriff Steuerpflichtige:
-
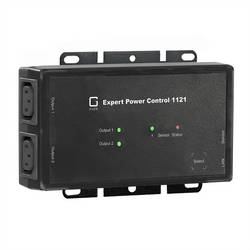
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
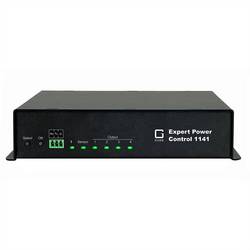
GUDE 1141-1 4-fachgeschaltete PDU mit Messung und ÜberwachungDer Expert Power Control 1141 ist eine 4-fach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 4 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden. Anschluss für Plug-n-Play-Sensoren zur Umweltüberwachung Überwachung (Temperatur, Feuchte, Luftdruck). Eingangsseitige Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt permanent, der andere ist rücksetzbar349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Scheller, Ingo: Szenische InterpretationSzenische Interpretation , Theorie und Praxis eines handlungs- und erfahrungsbezogenen Literaturunterrichts in Sekundarstufe I und II Wie können Sie Ihre Schüler dazu motivieren, sich auf literarische Texte einzulassen? Wie finden Sie Wege und sprachliche Mittel für literarische Gespräche im Unterricht? Die Szenische Interpretation bietet Ihren Schülerinnen und Schülern Möglichkeiten, sich mit Texten und Figuren vor ihrem eigenen Erfahrungshorizont auseinander zu setzen. Ob Sie eine Szene aus einem Drama, Roman oder einer Kurzgeschichte ausgesucht haben die Begegnung mit fremden Verhaltensweisen fordert Ihre Schülerinnen und Schüler heraus, sich mit literarischen Figuren zu identifizieren oder von Ihnen abzugrenzen. Damit ist ein guter Ausgangspunkt für die Deutung einer Szene geschaffen! In diesem Buch finden Sie viele praxiserprobte Verfahren, mit denen Sie die Szenische Interpretation in Ihrem Unterricht einführen können. Die Beispiele für szenische Umsetzungen reichen von klassischen Autoren wie Friedrich Schiller über moderne wie Franz Kafka und Max Frisch bis hin zu zeitgenössischen wie Kirsten Boie und Bernhard Schlink Nutzen Sie die langjährigen Erfahrungen und praktischen Tipps für einen Zugang zur Literatur, der Ihnen und Ihren Schülerinnen und Schülern viel Spaß machen wird! , Frontscheinwerfer > Lichter & Leuchten , Erscheinungsjahr: 200409, Produktform: Kartoniert, Autoren: Scheller, Ingo, Seitenzahl/Blattzahl: 264, Keyword: Literaturdidaktik; handlungsorientierter Unterricht; szenische Reflexion, Fachschema: Literaturunterricht / Lehrermaterial~Bildung / Bildungsmanagement~Bildungsmanagement~Management / Bildungsmanagement~Bildungspolitik~Politik / Bildung~Deutsch / Didaktik, Methodik, Fachkategorie: Bildungsstrategien und -politik~Unterricht und Didaktik: Sprache, Literatur, Lese- und Schreibfähigkeit, Bildungszweck: für die Sekundarstufe I, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer, Länge: 227, Breite: 159, Höhe: 20, Gewicht: 476, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe?
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe? Steuerpflichtige innergemeinschaftliche Erwerbe beziehen sich auf den Erwerb von Waren oder Dienstleistungen zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Diese Erwerbe unterliegen der Umsatzsteuer und müssen in der Regel in der Umsatzsteuervoranmeldung angegeben werden. Um als steuerpflichtig zu gelten, müssen die Erwerbe bestimmte Schwellenwerte überschreiten. Die Regelungen für steuerpflichtige innergemeinschaftliche Erwerbe dienen dazu, den Binnenmarkt der EU zu stärken und faire Wettbewerbsbedingungen zu schaffen. **
-
Was ist steuerpflichtige innergemeinschaftliche Erwerbe?
Steuerpflichtige innergemeinschaftliche Erwerbe sind Käufe von Waren oder Dienstleistungen innerhalb der Europäischen Union, bei denen die Umsatzsteuer durch den Erwerber in seinem Heimatland entrichtet werden muss. Diese Regelung soll sicherstellen, dass der grenzüberschreitende Handel fair besteuert wird. Unternehmen, die solche Erwerbe tätigen, müssen die entsprechenden Umsatzsteuern in ihrer Umsatzsteuervoranmeldung angeben und abführen. Es gelten bestimmte Voraussetzungen und Regelungen, um als steuerpflichtiger innergemeinschaftlicher Erwerb zu gelten, wie zum Beispiel die Erfüllung von Meldepflichten und die Beachtung von bestimmten Schwellenwerten. **
-
Wer ist die steuerpflichtige Person?
"Wer ist die steuerpflichtige Person?" ist eine wichtige Frage, die sich auf die Person bezieht, die gesetzlich verpflichtet ist, Steuern zu zahlen. In den meisten Fällen ist die steuerpflichtige Person diejenige, die Einkommen erzielt, sei es aus einer Beschäftigung, selbstständiger Arbeit oder anderen Einkommensquellen. Es ist wichtig, die steuerpflichtige Person korrekt zu identifizieren, da sie für die Einreichung von Steuererklärungen und die Zahlung von Steuern verantwortlich ist. In einigen Fällen kann es auch mehrere steuerpflichtige Personen geben, zum Beispiel in einer Ehe oder Partnerschaft, wo beide Partner Einkommen erzielen. Letztendlich ist die Frage "Wer ist die steuerpflichtige Person?" entscheidend für die ordnungsgemäße Erfüllung steuerlicher Pflichten und die Vermeidung von rechtlichen Konsequenzen. **
-
Kann man 2 steuerpflichtige Jobs haben?
Kann man 2 steuerpflichtige Jobs haben? Ja, grundsätzlich ist es möglich, zwei steuerpflichtige Jobs gleichzeitig zu haben. Allerdings müssen beide Arbeitgeber über die jeweils andere Beschäftigung informiert werden, um sicherzustellen, dass die Steuern korrekt abgeführt werden. Es ist wichtig, die Steuerklasse und Freibeträge richtig zu verteilen, um eine Nachzahlung oder Steuernachforderung zu vermeiden. Es kann auch sinnvoll sein, sich von einem Steuerberater beraten zu lassen, um eventuelle steuerliche Auswirkungen zu verstehen und zu optimieren. Insgesamt ist es wichtig, die steuerlichen Pflichten und Regelungen im Blick zu behalten, wenn man mehrere Jobs ausübt. **

Was bedeutet steuerpflichtige Person nur bei zusammenveranlagung?
Bei einer Zusammenveranlagung handelt es sich um die gemeinsame Veranlagung von Ehepartnern oder eingetragenen Lebenspartnern für ihre Einkommensteuer. Eine steuerpflichtige Person bei Zusammenveranlagung bezieht sich auf die Person, die steuerpflichtige Einkünfte erzielt und somit zur Abgabe einer Steuererklärung verpflichtet ist. Diese Person trägt auch die Verantwortung für die korrekte Angabe der steuerrelevanten Informationen in der gemeinsamen Steuererklärung. Es ist wichtig, dass beide Partner ihre steuerpflichtigen Einkünfte und relevanten Informationen offenlegen, um eine ordnungsgemäße Veranlagung sicherzustellen. In der Regel wird die steuerpflichtige Person bei Zusammenveranlagung als erster genannt und ist somit der Hauptansprechpartner für das Finanzamt. **
Wie berechnet sich der steuerpflichtige Teil der Rente?
Der steuerpflichtige Teil der Rente wird anhand des sogenannten Besteuerungsanteils ermittelt. Dieser Anteil wird durch das Jahr des Rentenbeginns bestimmt und bleibt über die gesamte Rentenbezugsdauer konstant. Der Besteuerungsanteil variiert je nach Rentenbeginn zwischen 22 und 100 Prozent. Der steuerpflichtige Teil der Rente ergibt sich dann aus dem Verhältnis des Besteuerungsanteils zum Gesamtbetrag der Rente. Es ist wichtig zu beachten, dass auch andere Einkünfte und steuerliche Freibeträge Einfluss auf die steuerliche Behandlung der Rente haben können. **
Top-Angebote
Produkte zum Begriff Steuerpflichtige:
-
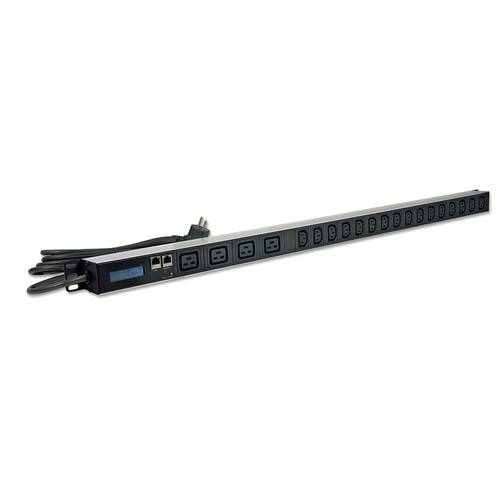
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .615,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist das steuerpflichtige Brutto?
Was ist das steuerpflichtige Brutto? Das steuerpflichtige Brutto bezeichnet das Einkommen, das für die Berechnung der Einkommenssteuer herangezogen wird. Es umfasst alle Einkünfte, die einer Besteuerung unterliegen, wie beispielsweise Gehälter, Honorare, Mieteinnahmen oder Kapitalerträge. Von diesem Bruttoeinkommen werden dann noch bestimmte Freibeträge abgezogen, um das zu versteuernde Einkommen zu ermitteln. Je nach Höhe des steuerpflichtigen Brutteinkommens fallen unterschiedliche Steuersätze an. **
-
Was ist der steuerpflichtige Umsatz?
Der steuerpflichtige Umsatz ist der Betrag, der für steuerliche Zwecke relevant ist und auf den Umsatzsteuer erhoben wird. Er umfasst alle Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt, abzüglich eventueller Rabatte, Skonti oder Rücksendungen. Der steuerpflichtige Umsatz dient als Grundlage für die Berechnung der Umsatzsteuer, die ein Unternehmen an das Finanzamt abführen muss. Es ist wichtig, den steuerpflichtigen Umsatz korrekt zu ermitteln und in der Umsatzsteuervoranmeldung anzugeben, um steuerliche Pflichten zu erfüllen und mögliche Bußgelder zu vermeiden. Unternehmen sollten daher ihre Umsätze sorgfältig dokumentieren und regelmäßig überprüfen, um Fehler bei der Berechnung des steuerpflichtigen Umsatzes zu vermeiden. **
-
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe?
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe? Steuerpflichtige innergemeinschaftliche Erwerbe beziehen sich auf den Erwerb von Waren oder Dienstleistungen zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Diese Erwerbe unterliegen der Umsatzsteuer und müssen in der Regel in der Umsatzsteuervoranmeldung angegeben werden. Um als steuerpflichtig zu gelten, müssen die Erwerbe bestimmte Schwellenwerte überschreiten. Die Regelungen für steuerpflichtige innergemeinschaftliche Erwerbe dienen dazu, den Binnenmarkt der EU zu stärken und faire Wettbewerbsbedingungen zu schaffen. **
-
Was ist steuerpflichtige innergemeinschaftliche Erwerbe?
Steuerpflichtige innergemeinschaftliche Erwerbe sind Käufe von Waren oder Dienstleistungen innerhalb der Europäischen Union, bei denen die Umsatzsteuer durch den Erwerber in seinem Heimatland entrichtet werden muss. Diese Regelung soll sicherstellen, dass der grenzüberschreitende Handel fair besteuert wird. Unternehmen, die solche Erwerbe tätigen, müssen die entsprechenden Umsatzsteuern in ihrer Umsatzsteuervoranmeldung angeben und abführen. Es gelten bestimmte Voraussetzungen und Regelungen, um als steuerpflichtiger innergemeinschaftlicher Erwerb zu gelten, wie zum Beispiel die Erfüllung von Meldepflichten und die Beachtung von bestimmten Schwellenwerten. **
Ähnliche Suchbegriffe für Steuerpflichtige
-
GUDE 1141-1 4-fachgeschaltete PDU mit Messung und ÜberwachungDer Expert Power Control 1141 ist eine 4-fach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 4 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden. Anschluss für Plug-n-Play-Sensoren zur Umweltüberwachung Überwachung (Temperatur, Feuchte, Luftdruck). Eingangsseitige Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt permanent, der andere ist rücksetzbar349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Scheller, Ingo: Szenische InterpretationSzenische Interpretation , Theorie und Praxis eines handlungs- und erfahrungsbezogenen Literaturunterrichts in Sekundarstufe I und II Wie können Sie Ihre Schüler dazu motivieren, sich auf literarische Texte einzulassen? Wie finden Sie Wege und sprachliche Mittel für literarische Gespräche im Unterricht? Die Szenische Interpretation bietet Ihren Schülerinnen und Schülern Möglichkeiten, sich mit Texten und Figuren vor ihrem eigenen Erfahrungshorizont auseinander zu setzen. Ob Sie eine Szene aus einem Drama, Roman oder einer Kurzgeschichte ausgesucht haben die Begegnung mit fremden Verhaltensweisen fordert Ihre Schülerinnen und Schüler heraus, sich mit literarischen Figuren zu identifizieren oder von Ihnen abzugrenzen. Damit ist ein guter Ausgangspunkt für die Deutung einer Szene geschaffen! In diesem Buch finden Sie viele praxiserprobte Verfahren, mit denen Sie die Szenische Interpretation in Ihrem Unterricht einführen können. Die Beispiele für szenische Umsetzungen reichen von klassischen Autoren wie Friedrich Schiller über moderne wie Franz Kafka und Max Frisch bis hin zu zeitgenössischen wie Kirsten Boie und Bernhard Schlink Nutzen Sie die langjährigen Erfahrungen und praktischen Tipps für einen Zugang zur Literatur, der Ihnen und Ihren Schülerinnen und Schülern viel Spaß machen wird! , Frontscheinwerfer > Lichter & Leuchten , Erscheinungsjahr: 200409, Produktform: Kartoniert, Autoren: Scheller, Ingo, Seitenzahl/Blattzahl: 264, Keyword: Literaturdidaktik; handlungsorientierter Unterricht; szenische Reflexion, Fachschema: Literaturunterricht / Lehrermaterial~Bildung / Bildungsmanagement~Bildungsmanagement~Management / Bildungsmanagement~Bildungspolitik~Politik / Bildung~Deutsch / Didaktik, Methodik, Fachkategorie: Bildungsstrategien und -politik~Unterricht und Didaktik: Sprache, Literatur, Lese- und Schreibfähigkeit, Bildungszweck: für die Sekundarstufe I, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer, Länge: 227, Breite: 159, Höhe: 20, Gewicht: 476, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diagnose BrustkrebsDiagnose Brustkrebs , Diagnose Brustkrebs - alles ist plötzlich anders Brustkrebs - wenn eine Frau mit dieser Diagnose konfrontiert wird, ist das ein Schock. Und dann kommen die bangen Fragen: Wie bösartig ist der Tumor? Werde ich meine Brust verlieren? Werde ich sterben müssen? Die Diagnose Brustkrebs stürzt jedes Jahr Tausende von Frauen in tiefe Verzweiflung. Allein in Deutschland erkranken etwa 72 000 Frauen. Das sind dramatische Zahlen, die Angst machen. Doch es gibt auch große Hoffnung, denn die Heilungschancen werden dank neuer hoch wirksamer Therapien immer besser. So liegt heute schon die relative Fünf-Jahres-Überlebensrate bei über 80 Prozent. Die betroffenen Frauen können mutig ihr Schicksal in die Hand nehmen und zusammen mit einem spezialisierten Behandlungsteam den Weg durch die Krankheit gehen. Dieses Buch möchte Sie und Ihre Angehörigen auf diesem Weg begleiten, Antworten auf die zahlreichen Fragen geben und Ihnen mit vielen Informationen und Ratschlägen zur Seite stehen. Aus dem Inhalt - Alle wichtigen Informationen über die Behandlungen im Brustzentrum. - Ganzheitliche Behandlung mit ergänzenden Heilverfahren. - Seelische Begleitung und Tipps zur Selbsthilfe. - Experteninterviews und Schilderungen von Patientinnen. , Schalter & Relais > Autoelektrik , Erscheinungsjahr: 20130925, Produktform: Kartoniert, Seitenzahl/Blattzahl: 144, Abbildungen: 15 Abbildungen, Keyword: Alternativ-Medizin; Alternative Therapie; Chemotherapie; Gesundheits-Ratgeber; Patienten-Ratgeber; Rehabilitation; Selbsthilfe, Fachschema: Brust / Mammakarzinom~Brustkrebs~Krebs (Krankheit) / Brustkrebs~Krebs (Krankheit) / Mammakarzinom~Krebs (Krankheit) / Bestrahlung~Radiotherapie~Strahlentherapie~Chemotherapie~Krebs (Krankheit) / Chemotherapie~Therapie / Chemotherapie~Frau / Medizin, Biologie, Gesundheit~Medizin / Ratgeber (allgemein)~Heilen / Naturheilkunde~Heilmittel / Naturheilmittel~Naturheilkunde - Naturheilverfahren~Naturmedizin, Fachkategorie: Chemotherapie~Frauengesundheit~Umgang mit Krankheit~Traditionelle Medizin und pflanzliche Heilmittel, Thema: Orientieren, Warengruppe: HC/Ratgeber Gesundheit, Fachkategorie: Strahlentherapie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schlütersche Verlag, Verlag: Schlütersche Verlag, Verlag: Schlütersche, Länge: 208, Breite: 154, Höhe: 15, Gewicht: 343, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 99424419,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist die steuerpflichtige Person?
"Wer ist die steuerpflichtige Person?" ist eine wichtige Frage, die sich auf die Person bezieht, die gesetzlich verpflichtet ist, Steuern zu zahlen. In den meisten Fällen ist die steuerpflichtige Person diejenige, die Einkommen erzielt, sei es aus einer Beschäftigung, selbstständiger Arbeit oder anderen Einkommensquellen. Es ist wichtig, die steuerpflichtige Person korrekt zu identifizieren, da sie für die Einreichung von Steuererklärungen und die Zahlung von Steuern verantwortlich ist. In einigen Fällen kann es auch mehrere steuerpflichtige Personen geben, zum Beispiel in einer Ehe oder Partnerschaft, wo beide Partner Einkommen erzielen. Letztendlich ist die Frage "Wer ist die steuerpflichtige Person?" entscheidend für die ordnungsgemäße Erfüllung steuerlicher Pflichten und die Vermeidung von rechtlichen Konsequenzen. **
-
Kann man 2 steuerpflichtige Jobs haben?
Kann man 2 steuerpflichtige Jobs haben? Ja, grundsätzlich ist es möglich, zwei steuerpflichtige Jobs gleichzeitig zu haben. Allerdings müssen beide Arbeitgeber über die jeweils andere Beschäftigung informiert werden, um sicherzustellen, dass die Steuern korrekt abgeführt werden. Es ist wichtig, die Steuerklasse und Freibeträge richtig zu verteilen, um eine Nachzahlung oder Steuernachforderung zu vermeiden. Es kann auch sinnvoll sein, sich von einem Steuerberater beraten zu lassen, um eventuelle steuerliche Auswirkungen zu verstehen und zu optimieren. Insgesamt ist es wichtig, die steuerlichen Pflichten und Regelungen im Blick zu behalten, wenn man mehrere Jobs ausübt. **
-
Was bedeutet steuerpflichtige Person nur bei zusammenveranlagung?
Bei einer Zusammenveranlagung handelt es sich um die gemeinsame Veranlagung von Ehepartnern oder eingetragenen Lebenspartnern für ihre Einkommensteuer. Eine steuerpflichtige Person bei Zusammenveranlagung bezieht sich auf die Person, die steuerpflichtige Einkünfte erzielt und somit zur Abgabe einer Steuererklärung verpflichtet ist. Diese Person trägt auch die Verantwortung für die korrekte Angabe der steuerrelevanten Informationen in der gemeinsamen Steuererklärung. Es ist wichtig, dass beide Partner ihre steuerpflichtigen Einkünfte und relevanten Informationen offenlegen, um eine ordnungsgemäße Veranlagung sicherzustellen. In der Regel wird die steuerpflichtige Person bei Zusammenveranlagung als erster genannt und ist somit der Hauptansprechpartner für das Finanzamt. **
-
Wie berechnet sich der steuerpflichtige Teil der Rente?
Der steuerpflichtige Teil der Rente wird anhand des sogenannten Besteuerungsanteils ermittelt. Dieser Anteil wird durch das Jahr des Rentenbeginns bestimmt und bleibt über die gesamte Rentenbezugsdauer konstant. Der Besteuerungsanteil variiert je nach Rentenbeginn zwischen 22 und 100 Prozent. Der steuerpflichtige Teil der Rente ergibt sich dann aus dem Verhältnis des Besteuerungsanteils zum Gesamtbetrag der Rente. Es ist wichtig zu beachten, dass auch andere Einkünfte und steuerliche Freibeträge Einfluss auf die steuerliche Behandlung der Rente haben können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.